Решение о кредите нужно принимать по цели покупки, условиям договора и расчёту бюджета; расклад Таро не может определить, потянете ли вы платёж. Карты можно использовать как дополнительный способ обсудить два уже описанных сценария: купить сейчас с обязательством перед банком или решить задачу иначе. Польза такого разбора — заметить спешку, цену ожидания, неудобную нагрузку и вопросы, которые вы пока не задали.
Ниже сначала проверим предложение и собственные возможности, затем разложим шесть карт по схеме «Выбор». В полном учебном примере посчитаем покупку ноутбука, ремонт и накопление, прочитаем каждую позицию и покажем, какие сведения нужны для окончательного решения. Это общий образовательный материал, а не персональная финансовая рекомендация: конкретный договор и сложную долговую ситуацию стоит разбирать с профильным специалистом.
Сначала назовите задачу, ради которой нужны деньги
«Хочу новый ноутбук» и «нужен надёжный инструмент для текущей работы» — разные описания цели. Во втором случае появляются альтернативы: ремонт, аренда, более простая модель, временное устройство, перенос части задач. Сравнивать их легче, когда понятно, какую проблему вы решаете и что произойдёт, если ничего не менять.
Запишите, насколько покупка срочная, какой результат она должна дать и как долго будет полезна. Рабочая вещь не становится выгодной только потому, что называется рабочей: рост дохода ещё нужно обосновать. И приятная покупка не требует оправдывать себя вымышленной необходимостью. Важно честно назвать цель и цену её достижения.
Отделите внешний срок от ощущения срочности. Поломка единственного рабочего устройства и акция «только сегодня» создают разное давление. В первом случае нужно оценить стоимость простоя и временной замены. Во втором — проверить, сохраняет ли предложение смысл без рекламного таймера. Если решение невозможно объяснить без слов «боюсь упустить», это полезная тема для размышления, но не готовый довод за кредит.
Выбор также может касаться обязательных расходов семьи или изменения привычного образа жизни. Тогда обсудите с теми, чей бюджет затронет платёж, какие расходы уже согласованы и какой запас нельзя тратить на покупку. Карта в позиции ресурса не заменяет согласия другого человека помогать с выплатами.
Какие условия выписать из предложения банка
Рекламная ставка и приблизительный расчёт на сайте помогают начать сравнение, но не описывают ваш договор целиком. Для решения нужны индивидуальные условия, график и перечень связанных платежей. Сравнивайте предложения на одинаковую сумму и срок либо отдельно отмечайте различия: более низкий платёж при более долгом сроке ещё не означает меньшую общую стоимость.
| Что записать | Что уточнить |
|---|---|
| Сумма и деньги к использованию | Сколько получите для своей задачи, какие расходы оплачиваются из заёмных средств |
| Полная стоимость кредита — ПСК | Значение в ваших документах и условия, для которых оно рассчитано |
| Платёжный график | Все суммы, даты и общая сумма платежей за весь срок |
| Услуги и страхование | Стоимость, порядок оплаты и изменение условий при выборе другого варианта |
| Досрочное погашение | Как подать распоряжение и получить новый график |
| Прочие обязательства | Обеспечение, поручительство, возможное изменение условий и последствия просрочки |
Не смешивайте сумму кредита, сумму всех выплат по графику и ПСК. Это разные показатели. ПСК рассчитывается по установленным правилам; её нельзя получить простым делением переплаты на сумму займа. Банк России отдельно разъясняет, как учитывать расходы и связанные услуги в расчёте полной стоимости кредита. Для своего решения берите значение из документов и читайте его вместе с графиком.
Общая сумма выплат показывает денежный объём обязательств в выбранном сценарии. Если платежи по графику уже включают стоимость услуги, не добавляйте ту же сумму второй раз. Если за что-то платите отдельно, зафиксируйте отдельный расход. Полезный вопрос сотруднику: «Покажите, где именно учтена эта сумма и как изменится расчёт без этой услуги».
Страхование и дополнительные сервисы нельзя оценить одной фразой «всё лишнее» или «всё обязательно». Сравните письменные варианты, состав покрытия, цену и влияние выбора на кредитные условия. Возможные изменения ставки при отказе от страхования зависят от договора; общие ответы размещены в разделе Банка России о кредитах. Если предложение изменилось, запросите новую версию расчёта.
Как проверить платёж на собственном бюджете
Сначала оцените обычный месяц без нового займа. Возьмите поступления, которыми действительно располагаете после налогов и необходимых рабочих расходов. Затем вычтите жильё, питание, транспорт, расходы семьи и другие обязательные траты. Отдельно внесите платежи по существующим долгам и долю нерегулярных расходов: например, ежегодный платёж, на который вы откладываете каждый месяц.
Из оставшейся суммы вычтите новый платёж. Получившийся остаток — не автоматически «свободные деньги»: проверьте, учтены ли одежда, ремонт, лечение, поездки и другие реальные потребности. Бюджет, в котором на бумаге исчезли все неудобные статьи, не становится устойчивым. Лучше признать, что расчёт пока неполный, чем подгонять расходы под желаемую покупку.
Универсального безопасного процента для любого человека нет. Одинаковая доля платежей оставляет разный остаток при разном доходе и составе семьи. Кроме того, одобрение заявки банком не означает, что новый график удобен именно вам. Личный расчёт должен учитывать привычные обязательства, сезонность и доступный резерв.
Если доход меняется, не используйте лучший месяц как норму. Посмотрите на несколько месяцев, выделите повторяющиеся поступления и разовые суммы. Будущая премия, обещанный заказ или планируемая продажа вещи остаются отдельными допущениями. Вопрос «из каких денег платить, если это не случится?» нужен до оформления, а не после появления красивой карты.
Проверьте даты внутри месяца. Платёж десятого числа и поступление основного дохода двадцатого могут создать разрыв даже при положительном месячном остатке. Составьте календарь: начальный остаток, поступления, обязательные списания. Если предполагаете перенос даты платежа, сначала узнайте, доступен ли он и на каких условиях; не вписывайте ещё не согласованное изменение как факт.
Резерв и сценарий снижения дохода
Для проверки выберите понятное отклонение: один месяц с меньшей загрузкой, задержку части оплаты или необходимый расход. Это не предсказание неприятности. Вы меняете одно допущение в расчёте и смотрите, как оно влияет на возможность выполнить уже известные обязательства.
Запишите величину дефицита, если он появляется. Затем назовите конкретный источник покрытия и последствия его использования. «Есть подушка» — недостаточно: важно, сколько денег доступно, на какие задачи они уже предназначены и как будет восстановлен запас. Одни и те же сбережения нельзя одновременно считать первым взносом, резервом на выплаты и деньгами на запланированный ремонт.
Разовый недостаток и постоянный дефицит требуют разного подхода. Если даже обычный месяц не сходится без новых заимствований, резерв лишь отложит проблему. Если отрицательный остаток возникает при временном отклонении, нужно оценить его длительность и доступные действия. Уменьшение суммы покупки, другой срок, ремонт или отказ от части расходов проверяются заново, со всеми последствиями.
Более длинный срок может уменьшить отдельный платёж, но изменить общую сумму выплат. Не считайте это бесплатным улучшением. Досрочное погашение тоже не стоит делать единственной опорой, если источник будущего крупного поступления пока неизвестен. Для сравнения сначала возьмите обязательный график, а возможное ускорение оформите отдельным сценарием.
С чем сравнивать вариант без кредита
Фраза «не брать» ещё не описывает альтернативу. Что вы сделаете с исходной задачей: почините вещь, временно арендуете, купите более простую, накопите или откажетесь от покупки? У каждого пути есть сроки, расходы и ограничения. Если их не назвать, немедленная покупка будет выглядеть единственным действующим вариантом.
Сравнивайте одинаковый период. Например, год после предполагаемой покупки, а не удовольствие от новой вещи сегодня с неудобством альтернативы на неопределённое время. В пределах этого года учтите первоначальные затраты, регулярные платежи, ожидание, возможный простой и то, что останется в конце. Не добавляйте будущую прибыль только одному сценарию без одинаково строгой проверки.
Отдельно проверьте обещание «быстро накоплю». После ремонта или другого первоначального расхода сумма накоплений уменьшается. Посчитайте, сколько месяцев потребуется при реальном остатке бюджета, и оставьте возможность пересмотреть срок при изменении цены или дохода. Пример ниже покажет, почему четыре месяца легко превращаются в пять даже без непредвиденных событий.
Для других задач можно выбрать схему в каталоге раскладов. Но наличие нескольких карт не делает варианты сопоставимыми автоматически: их нужно описать до начала чтения.
Как задать вопрос Таро о кредите
После расчётов запишите две версии действий. Вариант A: конкретная покупка с кредитом по определённому предложению. Вариант B: конкретная альтернатива без нового займа. Рядом укажите один срок сравнения. Тогда можно спросить: «Что мне важно учитывать в повседневной жизни при каждом варианте, какие ресурсы нужны и какие условия я недооцениваю?»
Не объединяйте в один запрос одобрение заявки, будущую зарплату, поведение партнёра и итог на несколько лет. Эти вопросы относятся к разным обстоятельствам. Банк сообщает решение по заявке, договор задаёт обязательства, бюджет показывает расчётные ограничения. Таро не является источником этих сведений. При затруднении с формулировкой поможет материал как задать вопрос картам.
Если предложение ещё не получено, допустима более узкая тема: «Почему я тороплюсь с покупкой и какую альтернативу не рассмотрел?» Такой разговор может происходить до заявки, но он не проверяет доступность кредита. Не называйте сценарий финансово подготовленным, пока ключевые условия остаются неизвестными.
Схема расклада «Выбор»: шесть позиций
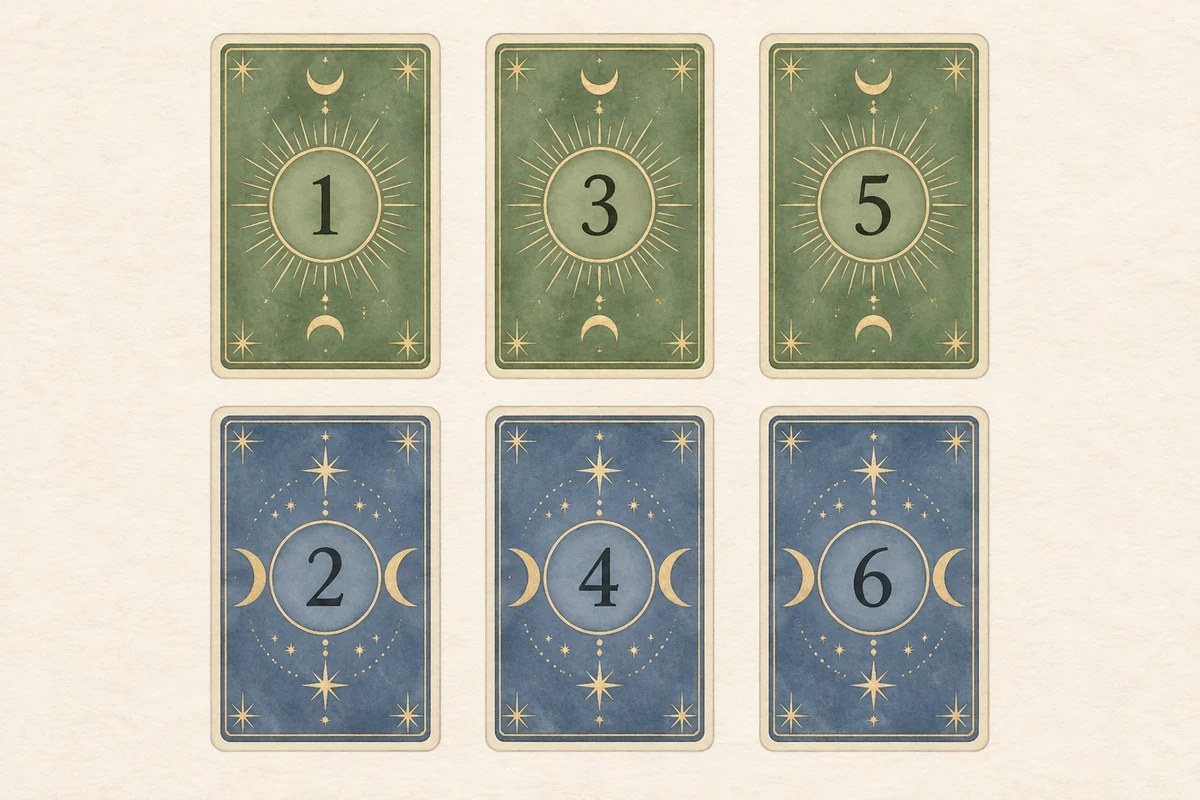
У расклада «Выбор из двух вариантов» на сайте шесть позиций: «Опция A», «Опция B», «Ресурсы A», «Ресурсы B», «Результат A», «Результат B». Для бумажной колоды удобно расположить их двумя рядами: сверху путь A, снизу путь B. В каждом столбце сравниваются одинаковые стороны выбора.
A: [1]  [3]  [5]
B: [2]  [4]  [6]
- Опция A. Как воспринимается жизнь с покупкой сейчас и новым обязательством? Свяжите образ с известным сценарием: удобством, темпом, самостоятельностью, ответственностью. Эта карта не определяет процентную ставку или вероятность одобрения.
- Опция B. Как выглядит выбранная альтернатива: ремонт, ожидание, меньший масштаб? Не сводите её к лишению. Посмотрите, какую свободу она сохраняет и какое усилие всё же требует.
- Ресурсы A. Что поможет выдерживать выбранный режим: навык, организация, время, поддержка? Деньги проверяются по бюджету. Карта может подсказать, какой ресурс стоит обсудить, но не создаёт отсутствующий доход.
- Ресурсы B. Что понадобится для альтернативы: дисциплина накопления, временный инструмент, умение договариваться? Уточните, доступен ли этот ресурс сейчас и на каком основании вы его учитываете.
- Результат A. Какую сторону возможного развития стоит осмыслить при текущих условиях? Назовите условия явно. Радостный образ не отменяет платежей, а тяжёлый не доказывает будущую просрочку.
- Результат B. Какой опыт может принести ожидание или другой путь на том же сроке? Учитывайте и ограничения, и приобретённую гибкость. Результат остаётся условным размышлением, а не гарантией будущего.
Назначьте роли до вытягивания. Для учебного чтения ниже все карты прямые; перевёрнутые можно использовать, если заранее выбран понятный способ трактовки. Читайте сначала пары 1–2, 3–4 и 5–6, затем каждый путь целиком. Более общий пример структуры есть в разборе расклада «Выбор».
Как соединить толкование с фактами
Для каждой позиции запишите две короткие строки: «какую тему предлагает образ» и «какой факт или вопрос к ней относится». Например, Десятка Жезлов напоминает о нагрузке. Фактическая строка должна уточнить её: платёж, дополнительные часы работы, срок обязательств или уменьшение резерва. Слова «будет тяжело» без такого уточнения мало помогают сравнению.
Иногда образ не находит опоры в обстоятельствах. Не нужно придумывать скрытую комиссию только потому, что карта показалась тревожной. Запишите, что связь пока не установлена. Если возник конкретный вопрос к условиям, проверьте его обычным способом. Подробно различие ролей разобрано в статье о значении карты в позиции расклада.
Не подсчитывайте, в каком ряду больше «хороших» арканов. Три приятных образа не компенсируют недостающие деньги, а сложная карта не делает ремонт неразумным. Сравните, какую повседневную цену требует каждый путь и соответствует ли она вашей цели. В итоговую запись должны попасть условия решения, а не разрешение от колоды.
Как обсуждать разницу между деньгами и удобством
После числовой проверки может остаться выбор, у которого нет единственного правильного ответа. Один путь дешевле, другой экономит время или избавляет от неудобства. Назовите эту разницу словами: «Я плачу определённую сумму за возможность пользоваться вещью раньше». Так проще понять, какую пользу вы действительно покупаете и согласны ли с её ценой. Не обязательно доказывать, что любимый вариант одновременно лучший по каждому показателю.
Если затронут общий бюджет, каждому участнику полезно отдельно назвать приемлемые ограничения. Один готов ждать, но не хочет уменьшать резерв; другой согласен на платёж, но рассчитывает сохранить привычные поездки. Эти условия нужно сопоставить с одним и тем же расчётом. Карты можно обсуждать вместе, однако трактовка «ресурс — поддержка семьи» не превращает чужие деньги и свободное время в обещанную помощь.
Запишите нерешённое разногласие точно: например, «не договорились, какие расходы сократим при снижении дохода». Тогда следующий шаг — разговор о конкретных суммах и обязанностях. Общая фраза «карты советуют действовать» не отвечает на этот вопрос и может скрыть то, что участники понимают будущую нагрузку по-разному.
Учебный пример: купить ноутбук сейчас или сначала отремонтировать
Лена работает с графикой. Ноутбук стал ненадёжным, и она рассматривает замену стоимостью 160 000 рублей. На покупку отложено 40 000 рублей; ещё 60 000 составляют отдельный резерв, который она не включает в первоначальный взнос. Вариант A — купить новое устройство, заняв 120 000. Вариант B — отремонтировать старое за 18 000 и затем накопить на замену. Горизонт сравнения — ближайшие двенадцать месяцев.
Лена, предложения и все суммы вымышлены для обучения. Это не действующая ставка или рекомендация банковского продукта. В условной истории она получила индивидуальные документы, сверила ПСК, состав расходов и график. Для наглядности ниже рассматриваем только денежные потоки: в варианте A предусмотрены двенадцать одинаковых платежей по 12 300 рублей, отдельных платных услуг в выбранном расчёте нет.
Сначала считаем стоимость двух путей
По графику A Лена вернёт 12 300 × 12 = 147 600 рублей. Разница с суммой займа — 27 600 рублей. С учётом собственных 40 000 покупка потребует 187 600 рублей. Это арифметика условного графика, а не расчёт ПСК в процентах годовых. При других датах, услугах или платежах итог нужно пересчитать по документам.
У альтернативы тоже есть цена. После ремонта из 40 000 останется 22 000 рублей. Если новый ноутбук позднее по-прежнему стоит 160 000, суммарные расходы на ремонт и покупку составят 178 000. Поэтому разница с вариантом A — 9 600 рублей, а не вся переплата 27 600. Такое сравнение ещё не учитывает время ожидания, возможный простой и изменение цены: их нужно рассмотреть отдельно.
Для обычного месяца Лена берёт 100 000 рублей поступлений после налогов и рабочих расходов. Необходимые личные и семейные траты составляют 58 000, существующий долговой платёж — 7 000, отчисление на нерегулярные расходы — 5 000. В этом примере все три статьи сохраняются весь рассматриваемый год. До нового кредита остаётся 30 000 рублей.
| Сценарий месяца | Остаток после указанных расходов |
|---|---|
| Обычный доход, без нового займа | 100 000 − 58 000 − 7 000 − 5 000 = 30 000 ₽ |
| Обычный доход, с новым платежом | 30 000 − 12 300 = 17 700 ₽ |
| Доход снизился до 75 000, без нового займа | 75 000 − 58 000 − 7 000 − 5 000 = 5 000 ₽ |
| Тот же сниженный доход, с новым платежом | 5 000 − 12 300 = −7 300 ₽ |
Базовый расчёт допускает платёж, но месяц со сниженным доходом требует покрыть дефицит 7 300 рублей. Лена должна решить, какой источник действительно доступен и что останется после его использования. Размер резерва сам по себе не отвечает, сколько времени продлится снижение поступлений. Если такой месяц повторяется, это уже другой сценарий, который стоит посчитать отдельно.
В варианте B возникает другая проверка. После ремонта остаётся 22 000. Если откладывать все расчётные 30 000 в месяц, через четыре полных месяца будет 142 000, то есть меньше 160 000. Через пять — 172 000. План «починить и купить через четыре месяца» не сходится даже при неизменной цене. Исправленный ориентир — пять месяцев, при условии что доход и остальные расходы сохранятся.
Одинаковые поступления в A и B — допущение учебной модели. Если старый ноутбук ограничивает оплачиваемую работу, ремонтная альтернатива может давать другой доход. Если новое устройство лишь удобнее, нельзя автоматически приписывать ему прибавку к заработку. Лена отдельно выясняет, какие текущие задачи требуют замены и можно ли выполнять их после ремонта.
Теперь читаем все шесть позиций
1. Опция A — Колесница. В данном чтении движение и управление связываются с быстрым возвращением к привычной работе. Лена получает нужный инструмент сразу, но принимает режим обязательных платежей. Практический вопрос позиции: «Что именно ускорится после покупки и смогу ли я это проверить?» Карта не подтверждает рост числа заказов: в бюджете дополнительный доход пока не появляется.
2. Опция B — Отшельник. Образ внимательного исследования помогает рассмотреть диагностику, ограниченный темп и самостоятельный поиск решения. Альтернатива требует времени: получить заключение сервиса, проверить ремонт и выдержать период накопления. Это не наказание за отказ от кредита. Лена уточняет, какие задачи сможет выполнять и какую задержку готова принять.
3. Ресурсы A — Восьмёрка Пентаклей. Мастерство и регулярная работа напоминают о том, на чём уже строятся поступления. Лена проверяет текущие проекты, навыки и организацию рабочего времени. Она не записывает «карта обещает доход», а спрашивает, какие известные задания действительно зависят от исправного устройства. Обещанный, но ещё не оформленный заказ остаётся отдельно от базового расчёта.
4. Ресурсы B — Четвёрка Пентаклей. Удерживание ресурса в этом контексте читается как необходимость сохранить деньги для выбранной цели. Сюда относится регулярное пополнение накоплений и готовность не тратить остаток на другую покупку. Но избыточная экономия тоже требует внимания: нельзя исключить необходимые расходы, чтобы таблица стала красивее. Именно здесь Лена замечает, что после ремонта исходные накопления составляют 22 000, а не прежние 40 000.
5. Результат A — Десятка Жезлов. Образ ноши помогает обсудить субъективную цену обязательств: новый инструмент удобен, но ближайший год содержит регулярный платёж. Числовая опора уже есть — минус 7 300 в выбранном сценарии снижения дохода. Это не предсказание просрочки. Лена отдельно оценивает, приемлем ли для неё такой запас прочности и какие реальные действия доступны при отклонении.
6. Результат B — Умеренность. Постепенность и соразмерность подходят к пути через ремонт и накопление. Возможный плюс — изменение плана без нового договора; цена — ожидание и ограничения старого устройства. Карта не гарантирует, что ремонт продлит срок службы на пять месяцев. Подтверждение его объёма, стоимости и условий Лена получает от сервиса.
Общий вывод, действие и проверка результата
Верхний ряд складывается в мысль: «Покупка сразу возвращает удобный рабочий режим, но требует устойчиво поддерживать платежи; снижение дохода создаёт рассчитанный дефицит». Нижний: «Ремонт сохраняет больше свободы в ежемесячном бюджете, но требует исправного временного решения и пяти месяцев накопления при принятых допущениях». Здесь нет победителя, выбранного по приятности карт.
Следующие действия конкретны: Лена сохраняет окончательный график банка и получает от сервиса письменную смету с описанием работ. Затем проверяет, какие рабочие задачи можно выполнять после ремонта. Если стоимость ремонта окажется выше или основные задачи останутся недоступны, B придётся пересчитать. Если банк изменит предложение, прежняя таблица A тоже перестанет быть актуальной.
В учебной истории сервис подтверждает стоимость 18 000 и возможность восстановить нужные функции. Лена выбирает сначала ремонт, сохраняя резерв отдельно от покупок. Через месяц она сверяет фактические траты и поступления, проверяет работу устройства и обновляет срок накопления. Это решение вымышленного человека при описанных условиях; другие исходные данные могли бы изменить сравнение.
Если бы Лена получила отказ в ремонте, Умеренность не стала бы доказательством, что нужно ещё подождать. Если бы новый ноутбук оказался необходим для уже согласованной работы, это был бы дополнительный факт для расчёта, а не «победа Колесницы». Полный разбор заканчивается пересмотром условий по новым сведениям, а не защитой первоначального толкования.
Проверка через месяц: когда срок накопления меняется
Продолжим вымышленный пример. За первый месяц после ремонта Лена получила не ожидаемые 100 000, а 85 000 рублей. Учтённые расходы остались прежними: 58 000 + 7 000 + 5 000 = 70 000. Поэтому на покупку удалось отложить 15 000. Вместе с оставшимися после ремонта 22 000 теперь накоплено 37 000 рублей. Отдельный резерв в этой версии истории не расходовался.
Если в следующие четыре месяца снова получится откладывать по 30 000, к концу первоначально намеченного пятого месяца будет 157 000. До цены 160 000 не хватает 3 000. При прежнем ежемесячном темпе покупка переносится на шестой месяц; это ориентир при выплатах и пополнениях раз в месяц, без использования резерва. Более ранний срок возможен только при другом фактическом поступлении денег.
Эта запись полезнее спора, «сбылась ли Умеренность». Проверяемое изменение произошло в доходе, поэтому изменился срок. Лена сохраняет обе версии бюджета, чтобы видеть причину расхождения. Если цена устройства тоже изменится, следующая проверка учтёт уже два новых обстоятельства. Удачный ремонт сам по себе не гарантировал первоначальный график накопления.
Если речь о кредитной карте, рефинансировании или крупном обязательстве
Не переносите пример с двенадцатью фиксированными платежами на любой продукт. Для кредитной карты отдельно нужны правила льготного периода, перечень операций, условия платежей и все комиссии. Минимальный платёж не равен обещанию быстро погасить задолженность. Сначала рассчитайте конкретный способ использования карты по её документам, затем обсуждайте своё отношение к этому сценарию.
При рефинансировании сравниваются оставшиеся обязательства по прежнему договору и полные затраты нового варианта. Меньший ежемесячный платёж может сопровождаться более долгим сроком. Важно учесть, как будет закрыт старый долг и какие расходы возникнут при переходе. Расклад не заменяет проверку, что сравниваются сопоставимые суммы и периоды.
Ипотека, поручительство, заём для бизнеса и уже возникшая просрочка добавляют обстоятельства, которых нет в примере с ноутбуком. Здесь особенно полезен разбор документов со специалистом. Не пытайтесь вместить последствия залога, доходы бизнеса и интересы нескольких людей в один символический ответ «да или нет».
Какие ошибки мешают сравнению
Считать одобрение доказательством доступности. Решение банка не заполняет вашу таблицу расходов. Проверьте, что после платежа остаются деньги на реальные нужды, а не только на формальный минимум.
Использовать резерв дважды. Если сбережения уже ушли на первый взнос или ремонт, их больше нет в запасе на непредвиденные расходы. Перенос суммы между строками должен менять остаток, даже если общий замысел покупки очень нравится.
Сравнивать оптимистичный A с худшим B. Новому устройству приписывают будущий рост дохода, а старому — обязательную поломку завтра. Или делают наоборот. Разделите известные факты, допущения и диапазон возможных результатов для обоих путей.
Перетягивать карты до разрешения. Новый приятный ряд не меняет договор и не убирает дефицит. Если ответ вызывает желание повторять тот же вопрос, сначала вернитесь к расчёту; причины разных чтений разобраны в статье почему Таро даёт разные ответы.
Зафиксируйте вывод в заметке или дневнике раскладов: какие сведения были известны, что вы предполагали, какое действие выбрали и когда проверите результат. Для общей темы бюджета и денежных привычек подойдёт отдельный расклад Таро на финансы; конкретный кредит лучше оставить связанным со своим предложением и альтернативой.
Частые вопросы
Можно ли гадать, пока банк ещё не сделал предложение?
Можно размышлять о мотивах покупки, спешке и альтернативных решениях. Но без конкретных условий нельзя проверить стоимость и нагрузку. Не называйте такой расклад финансовой оценкой будущего договора: нужные цифры пока неизвестны.
Какой процент дохода безопасно отдавать за кредит?
Одной универсальной границы для личного решения недостаточно. Проверьте остаток после всех необходимых расходов, даты поступлений, другие долги и сценарий снижения дохода. Одинаковый процент может создавать разную нагрузку в разных семьях.
Солнце или Туз Пентаклей означают, что кредит выгоден?
Нет. В подходящей позиции эти образы могут помочь обсудить желаемый результат или доступную возможность. Выгода и стоимость определяются условиями и расчётами. Хорошая карта не добавляет денег к бюджету и не уменьшает платежи.
Десятка Жезлов означает, что обязательно будут долги и просрочки?
Она может направить внимание на нагрузку, но не устанавливает будущее событие. Назовите, о какой нагрузке идёт речь, и сопоставьте её с графиком и обстоятельствами. Если числовой расчёт не сходится, причина проблемы уже видна без предсказания.
Можно ли узнать, одобрит ли банк заявку?
Надёжный ответ даёт сам банк после рассмотрения. Карты не знают результата проверки заявки. Ожидая решения, можно подготовить документы и сравнить альтернативы, но не принимать символический прогноз за полученное одобрение.
Что делать, если после расчёта оба варианта неудобны?
Вернуться к исходной задаче и поискать третий: другой масштаб покупки, временную замену или изменение срока. Сначала опишите его условия. Не обязательно выбирать один из двух вариантов только потому, что для расклада были приготовлены два ряда.
Нужно ли отправлять Тароботу договор и личные данные?
Для описанного символического сравнения достаточно кратко назвать два сценария и вопрос. Паспортные данные, номера счетов и полный договор для этого не нужны. Финансовые условия проверяйте по своим документам; ответ бота не подтверждает правильность расчёта.
Когда имеет смысл вернуться к раскладу?
Когда изменились существенные условия: сумма, срок, доход, стоимость ремонта или доступная альтернатива. Сначала обновите расчёт и прежнюю запись. Если изменилось только настроение, повторный ряд карт не добавит финансовых сведений.
Что должно остаться после разбора
Сохраните два описанных сценария, проверенные условия, бюджет, список допущений и следующий конкретный шаг. Расклад может помочь заметить, какую цену вы готовы обсуждать и где торопитесь с выводом. Решение о кредитном обязательстве опирается на документы, доступные деньги и последствия для вашей жизни.