Деньги могут приходить регулярно, а ощущение устойчивости всё равно не появляется. Одни платежи забываются, крупный заказ кажется решением всех проблем, несколько новых идей одновременно требуют времени и расходов. Прежде чем спрашивать у карт «Будет ли больше денег?», полезно понять, какая часть этой истории тревожит вас сильнее всего.
Расклад Таро на финансы помогает последовательно обдумать доходы, расходы, обязательства и свои решения. Ниже — восемь позиций «Денежного колеса», конкретный учебный набор карт и пример фрилансера. Он показывает, как перейти от символического толкования к вопросам, на которые можно ответить по собственным записям и договорённостям.
Содержание
Как сформулировать вопрос Таро о деньгах
Карты не подтверждают будущую прибыль, платёж клиента или безопасность вложения. Используйте расклад для размышления о своих привычках, приоритетах и вопросах, которые стоит прояснить. Суммы, сроки и условия финансовых решений проверяются отдельно.
Выберите одну задачу и понятный период. Например, при нестабильных заказах можно сформулировать вопрос так:
«Доход от проектов меняется каждый месяц, и мне трудно планировать расходы. Что я упускаю в организации своих денег и какой шаг стоит проверить в ближайший месяц?»
Опишите свою ситуацию в форме: Таробот подберёт схему по вопросу. Для текста достаточно общего контекста, диапазонов сумм или долей. Банковские реквизиты, пароли и документы с личными данными не нужны.
Если хотите разобрать именно восемь тем из этой статьи, откройте расклад «Денежное колесо». Формулировки «Что мешает мне видеть полную картину расходов?» и «Почему я начинаю несколько платных проектов одновременно?» задают более ясную тему, чем общий вопрос о богатстве. Другие примеры есть в руководстве как правильно задать вопрос картам Таро.
Восемь позиций «Денежного колеса»
В онлайн-схеме используются восемь позиций в приведённом ниже порядке. Каждая отвечает за отдельную часть ситуации. Сначала прочитайте её название, затем карту: образ приобретает смысл в связи с конкретным вопросом.
| Позиция | На что обратить внимание |
|---|---|
| 1. Доходы | Откуда поступают деньги, насколько понятны сроки и от чего зависят колебания. Отделяйте уже полученную оплату от ожидаемой. |
| 2. Расходы | Какие платежи регулярны, какие меняются и что вы оплачиваете по привычке. Здесь важен состав трат, а не впечатление «я вроде ничего не покупаю». |
| 3. Сбережения и резерв | Для чего предназначены отложенные деньги и какая часть действительно доступна для непредвиденных расходов. |
| 4. Долги и обязательства | Какие суммы, даты и договорённости уже существуют. Карта помогает выбрать тему проверки, но не устанавливает наличие долга. |
| 5. Финансовые возможности | Какую идею, навык или сотрудничество вы хотите исследовать. Возможность ещё нужно проверить: кому это нужно и каких затрат потребует. |
| 6. Финансовые риски | Где остаются неопределённость, зависимость от одной договорённости или поспешные ожидания. Символический образ сам по себе не доказывает угрозу. |
| 7. Практический шаг | Какое конкретное действие поможет получить информацию или упорядочить ситуацию: запись, расчёт, уточнение условий, разговор. |
| 8. Финансовая тенденция | Как можно осмыслить направление развития при выбранном подходе. Это часть трактовки, а не расчёт будущего остатка или доходности. |
Удобно читать позиции парами: доходы и расходы, резерв и обязательства, возможности и риски, действие и тенденция. Например, идея нового проекта выглядит иначе, если рядом стоит вопрос о нехватке времени на текущие заказы.
Не переносите удачное значение карты на весь расклад. Туз Пентаклей в возможности не отвечает за сроки платежей, а тревожный образ в рисках не отменяет подтверждённый доход. Важны все позиции и известные обстоятельства.
Как выбрать срок и что подготовить до расклада
Период нужен, чтобы понимать, к какой задаче вы вернётесь после чтения. Для ближайших платежей удобен месяц. Для проверки новой рабочей идеи можно выбрать два-три месяца, если такой срок соответствует её устройству. Более длинный горизонт сам по себе не делает трактовку точнее.
- На месяц: рассмотреть привычные траты, даты поступлений и ближайшее решение.
- На два-три месяца: проследить, что изменилось после одного выбранного действия или нескольких оплат по проектам.
- До конкретной даты: подготовить вопросы перед покупкой, обсуждением цены или новой договорённостью.
Один удачный месяц не показывает годовую картину, а несколько месяцев не всегда отражают сезонность работы. Выбранный срок описывает границы вашего вопроса. Подробнее о периоде чтения — в статье расклад Таро на ближайшее будущее.
До вытягивания карт сделайте короткую запись для себя:
- Поступления: что уже получено за выбранный период и какие оплаты пока только ожидаются.
- Расходы: что оплачено, какие регулярные платежи впереди, что относится к разовым покупкам.
- Остаток и назначение денег: какие суммы свободны, какие отложены на известный платёж, какие составляют резерв.
- Обязательства: перед кем они существуют, на какую сумму и к какой дате.
Так у чтения появляется опора. Фраза «я ощущаю нехватку денег» и запись «оплата ожидается после даты обязательного платежа» описывают разные уровни ясности. Карты могут помочь обдумать реакцию на ситуацию; календарь и суммы показывают её устройство.
Учебный пример: нестабильный доход фрилансера
Мария работает самостоятельно. За последние три месяца её месячные поступления менялись почти вдвое. Крупнейший клиент обеспечил 64% всех поступлений за этот период. Подписки и рабочие сервисы составили 9% расходов за те же три месяца, резерв покрывает примерно месяц обязательных расходов. Одновременно Мария начала четыре направления, которые пока не принесли продаж.
Её вопрос: «Что я упускаю в организации своего денежного потока и какой шаг стоит проверить в ближайшие три месяца?» Мария хочет разобраться в своей системе работы и учёта, а не получить обещание новых заказов.
Это вымышленный учебный случай. Цифры заданы в его условиях. Восемь карт ниже подобраны для объяснения позиций; это не запись реального расклада пользователя и не результат случайного запуска сервиса. Все карты рассматриваются в прямом положении.
 Двойка Пентаклей | 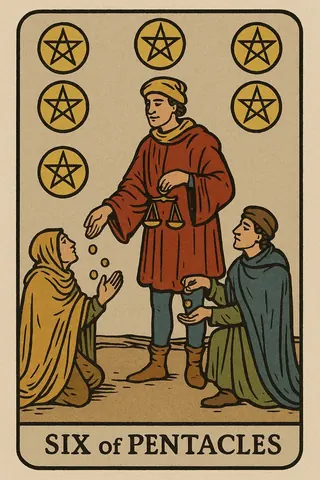 Шестёрка Пентаклей |
 Четвёрка Пентаклей | 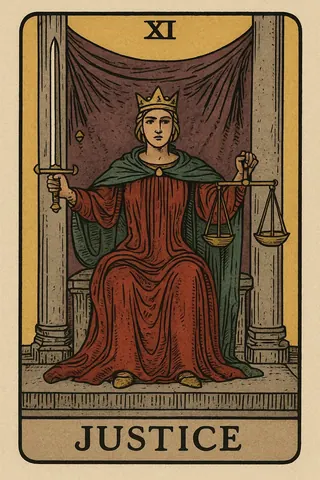 Справедливость |
 Тройка Пентаклей | 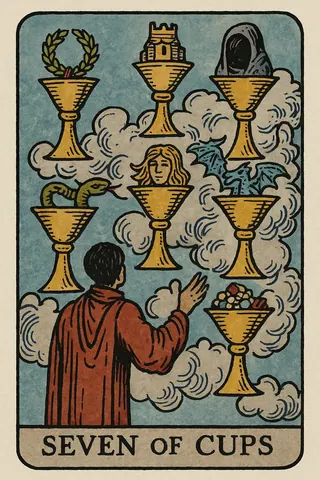 Семёрка Кубков |
 Королева Мечей | 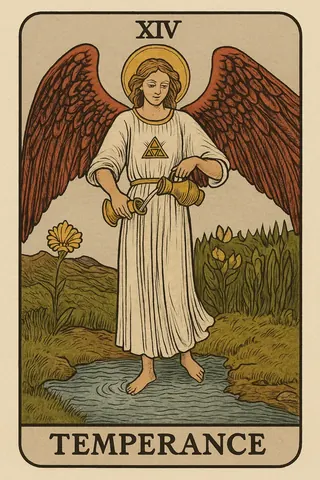 Умеренность |
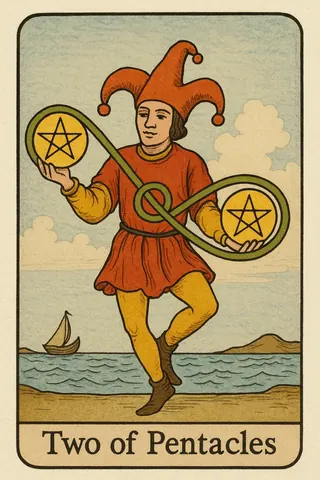
1. Доходы — Двойка Пентаклей
Двойка Пентаклей связана с балансированием между несколькими задачами и меняющимися обстоятельствами. В истории Марии она помогает поставить вопрос о ритме поступлений: сколько параллельных заказов она ведёт и как соотносятся выполнение работы и оплата.
Проверка: посмотреть суммы и даты по каждому клиенту. Доля в 64% известна из условий примера; карта её не вычислила. Эта цифра показывает, какая часть поступлений связана с одной договорённостью. Дальше Мария может уточнить сроки оплат и обдумать, какие другие заказы ей по силам.
2. Расходы — Шестёрка Пентаклей
Шестёрка Пентаклей обращает внимание на распределение и обмен ресурсами. В позиции расходов её можно прочитать через вопрос: кому и за что Мария регулярно платит, что получает взамен и какие платежи уже перестала замечать.
Проверка: составить список сервисов, тарифов и дат списания. Доля расходов в 9% сама по себе не делает инструменты лишними: часть нужна для оплачиваемой работы. Мария ищет конкретные неиспользуемые или дублирующие услуги. Образ карты не подтверждает ни утечку денег, ни чужую нечестность.
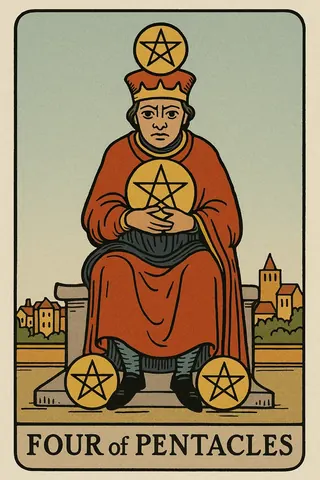
3. Сбережения и резерв — Четвёрка Пентаклей
Четвёрка Пентаклей связана с удержанием и сохранением ресурсов. Здесь она помогает различить желание «просто не трогать деньги» и ясное понимание того, для чего они отложены.
Проверка: разделить суммы, предназначенные для известных платежей, и собственно резерв. Если весь остаток уже нужен на ближайшие обязательства, считать его свободным запасом было бы неточно. В примере резерв Марии покрывает примерно месяц обязательных расходов; это исходная характеристика случая, а не универсальная норма достаточности.
4. Долги и обязательства — Справедливость
Справедливость предлагает обратиться к точным условиям, расчётам и договорённостям. Для этой позиции подходят вопросы о датах платежей, неоплаченных счетах и обещаниях, которые остались только в памяти.
Проверка: сверить записи с условиями существующих обязательств. В учебной истории Мария находит небольшой отложенный платёж, который не внесла в календарь. Его наличие установлено по документам. Карта не предсказывает взыскание, штраф или судебное решение и не определяет порядок погашения долгов.
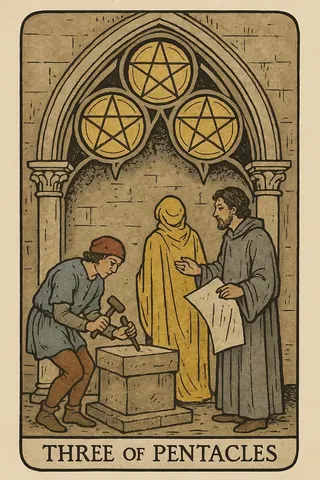
5. Финансовые возможности — Тройка Пентаклей
Тройка Пентаклей связана с сотрудничеством и применением навыка в общем деле. Мария может рассмотреть знакомую область, где её компетенция дополняет работу другого специалиста, вместо попытки освоить сразу несколько новых направлений.
Проверка: выяснить, кому нужен такой результат, как разделятся задачи и каких усилий потребует пробное предложение. Полезным первым шагом в этом случае будет разговор и описание услуги. Карта не подтверждает спрос, надёжность партнёра или будущую прибыль.
6. Финансовые риски — Семёрка Кубков
Семёрка Кубков помогает увидеть разницу между привлекательными образами будущего и тем, что уже проверено. В истории Марии её смысл связывается с четырьмя начатыми направлениями: каждое кажется перспективным, но внимание постоянно переключается.
Проверка: по каждой идее записать, что реально сделано, были ли разговоры с возможными заказчиками и какой результат получен. Мария выбирает одно понятное предложение для ограниченной проверки в течение четырёх недель. Остальные идеи остаются в списке, а не требуют одновременных расходов.
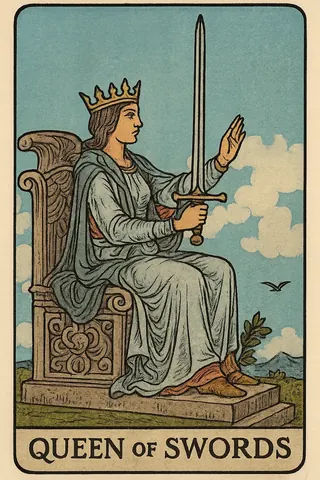
7. Практический шаг — Королева Мечей
Королева Мечей задаёт точный способ работы с информацией. Для Марии это ясные критерии: какую услугу она проверяет, кому предлагает, сколько времени готова потратить и в какую дату подведёт результат.
Проверка: подготовить короткое описание предложения и две адресные заявки подходящим потенциальным клиентам. Затем отметить ответы. Отсутствие интереса тоже даёт сведения: возможно, нужно изменить аудиторию, содержание услуги или способ объяснить её пользу. Уверенная трактовка не заменяет эту обратную связь.
8. Финансовая тенденция — Умеренность
Умеренность в этом учебном наборе символизирует постепенную настройку и согласование разных частей системы. Её можно связать с более последовательным учётом и вниманием к темпу работы.
Проверка: появились ли понятные даты поступлений, актуальный список обязательств и результат выбранной проверки. Карта не обещает, что доход выровняется за три месяца. Если важный платёж задержался или новая услуга не заинтересовала клиентов, эти факты остаются частью оценки независимо от символического итога.
Как связать восемь карт между собой
Двойка Пентаклей и Шестёрка Пентаклей помогают рассмотреть движение денег: поступления и распределение расходов. Четвёрка Пентаклей и Справедливость переводят внимание к назначению остатка и обязательствам. Тройка Пентаклей даёт тему для исследования, а Семёрка Кубков напоминает о незавершённых идеях. Королева Мечей предлагает критерии проверки; Умеренность описывает символический образ последовательной настройки.
Рабочий вывод Марии: «Мне нужно видеть календарь денег и выбрать одно предложение для проверки». Это вывод о её действиях. Фраза «скоро появится новый клиент» из такого набора не следует.
Таблица: карта, проверка и действие
Четыре наблюдения из учебного случая можно свести в короткую рабочую таблицу. Карта задаёт тему, а данные и следующий шаг записываются отдельно.
| Позиция, карта и известный факт | Что делает Мария |
|---|---|
| Доходы — Двойка Пентаклей. Крупнейший клиент дал 64% поступлений за три месяца. | Сверяет календарь оплат и готовит два предложения подходящим новым клиентам. Проверяет реальные ответы, а не ожидает заказ по обещанию карты. |
| Расходы — Шестёрка Пентаклей. Подписки и сервисы составили 9% расходов за тот же период. | Смотрит, какие инструменты используются. Отмечает дубли и ненужные услуги; необходимые рабочие расходы оценивает по их назначению. |
| Сбережения — Четвёрка Пентаклей. Резерв покрывает примерно месяц обязательных расходов. | Уточняет, какие суммы уже предназначены для платежей, и отдельно записывает задачу для резерва. Возможность пополнения проверяет по бюджету. |
| Риски — Семёрка Кубков. Начаты четыре направления без продаж. | Выбирает одно предложение для проверки на четыре недели. Записывает предел затрат времени и денег и критерий, по которому подведёт результат. |
Сравнивая показатели позже, сохраняйте одинаковые периоды и определения. Например, доля крупнейшего клиента считается среди всех поступлений за выбранный период. Она может снизиться и потому, что остальные заказы выросли, и потому, что этот клиент заплатил меньше. Одна доля без общей суммы не показывает, стала ли ситуация лучше.
То же относится к расходам на сервисы: процент меняется вместе с общим объёмом трат. Для понимания результата Мария смотрит одновременно на сумму, состав услуг и их использование. Это обычная проверка данных, которую можно выполнять и без расклада.
План на тридцать дней после расклада
Месяц здесь — срок первой сверки, а не обещание решить все денежные вопросы. Выберите несколько действий, которые действительно соответствуют вашей ситуации. План Марии выглядит так:
| Когда | Что сделать и что останется в записи |
|---|---|
| Дни 1–3 | Собрать поступления, расходы и даты обязательств. Результат — один понятный список и календарь платежей. |
| Первая неделя | Проверить сервисы и забытый платёж. Отдельно отметить нужные инструменты, дубли и исправленные записи. |
| Вторая неделя | Выбрать одно предложение, обозначить границы проверки и отправить две адресные заявки. Сохранить их содержание и ответы. |
| Третья–четвёртая недели | Собрать обратную связь, сопоставить фактические поступления с ожиданиями и записать причины расхождений. |
| День 30 | Решить, что продолжать, что менять и что ещё требует информации. Итог оценивается по записям, а не по новой карте. |
Через три месяца Мария сможет вернуться к исходному вопросу: изменились ли состав клиентов, понятность обязательств и число оплаченных проектов. Если эффект не появился, это повод пересмотреть рабочую гипотезу. Не нужно объяснять любой исход тем, что карта «имела в виду что-то другое».
Как оценивать денежные решения после трактовки
Перед значимой тратой отделите символическое впечатление от основания для решения. Запишите, что вы покупаете или принимаете на себя, какие условия известны, что остаётся ожиданием и что произойдёт, если ожидаемая выгода не появится.
Полезный вопрос к себе: «Если бы последняя карта мне не понравилась, какие факты в этом предложении изменились бы?» Если никакие, расчёт и проверка условий должны сохранять своё значение при любой трактовке.
- Суммы и даты берутся из записей и условий предложения. Образ карты не определяет размер будущего платежа.
- Наличие обязательства проверяется по документам и договорённостям. Таро не устанавливает долги и не отменяет их.
- Выбор инвестиции или кредита требует отдельного финансового анализа. Эта статья и расклад не рекомендуют инструмент, сумму вложения или порядок платежей.
- Существенные неясности стоит разбирать с подходящим специалистом, который может оценить реальные условия. Карты не заменяют такую проверку.
Обещания гарантированной прибыли, точной суммы выигрыша или неизбежной потери выходят за границы обоснованного чтения. Тревожная карта может стать темой для размышления, но не доказательством бедствия. Благоприятная — не основанием передавать деньги или принимать на себя новое обязательство.
Когда для денежного вопроса подойдёт другой расклад
«Денежное колесо» удобно для обзора нескольких сторон личной финансовой ситуации. Иногда же за денежным вопросом стоит более узкая задача.
- Новая должность, повышение или смена профессии. Начните со статьи расклад Таро на работу: там рассматриваются карьерная роль, условия и следующие шаги.
- Два конкретных варианта. «Выбор» помогает симметрично обдумать варианты A и B. Финансовые условия каждого всё равно нужно сравнивать по фактам.
- Запуск услуги или рабочего проекта. В раскладе «Проект» есть отдельные позиции для цели, ресурсов и препятствий.
Если вопрос пока слишком широк, используйте руководство какой расклад Таро выбрать. Количество карт стоит увеличивать тогда, когда нужны дополнительные смысловые позиции, а не ради ощущения большей точности.
Частые вопросы о Таро на финансы
Можно ли узнать, сколько денег придёт в следующем месяце?
Карты не рассчитывают сумму поступлений. Для такого вопроса нужны условия оплаты, ожидаемые заказы и даты платежей. В раскладе можно исследовать собственные ожидания и то, какие сведения ещё нужно получить.
Какие карты означают деньги?
С денежными темами часто связывают Пентакли, но их смысл шире: ресурсы, навыки, труд и отношение к устойчивости. Важна позиция. Четвёрка Пентаклей в резерве и та же карта в препятствии дают разные вопросы для размышления.
Что делать, если в позиции долгов нет подходящей темы?
Не придумывайте долг, чтобы объяснить карту. Проверьте известные обязательства и зафиксируйте, если существенного вопроса здесь нет. Не каждая позиция обязана обнаружить скрытую проблему.
Как читать плохую карту в финансовой тенденции?
Начните с её связи с вопросом и остальными позициями. Запишите возможную тему для проверки, не превращая её в предсказание потери. Если для опасения нет фактического основания, обозначьте это прямо.
Нужно ли указывать точные суммы в форме?
Обычно достаточно диапазонов, долей и описания ситуации. Точные суммы удобно оставить в личной таблице. Не отправляйте номера счетов и карт, коды подтверждения и доступ к банковским сервисам.
Как часто повторять расклад на деньги?
Вернитесь к вопросу в выбранный срок или после существенного изменения обстоятельств. Повторное чтение каждый день не добавляет данных о бюджете. Сначала посмотрите, выполнен ли намеченный шаг и какая информация появилась.
Можно ли использовать свои карты вместо онлайн-сервиса?
Да. Заранее задайте вопрос, период и восемь позиций, затем сохраняйте их порядок при чтении. В онлайн-формате можно открыть «Денежное колесо» или выбрать другую схему в каталоге раскладов. Завершайте чтение записью одного вопроса для проверки и ближайшего действия.